Mariluz Rodríguez - Gerente Comercial
La automatización en el sector de seguros puede aplicarse a siniestros, underwriting, gestión documental, emisión y back office, pero no todos los procesos requieren la misma tecnología ni el mismo nivel de autonomía.
El desafío ya no consiste solamente en determinar si una aseguradora debería automatizar. La pregunta más relevante es dónde hacerlo primero, con qué tecnología y hasta qué nivel de autonomía.
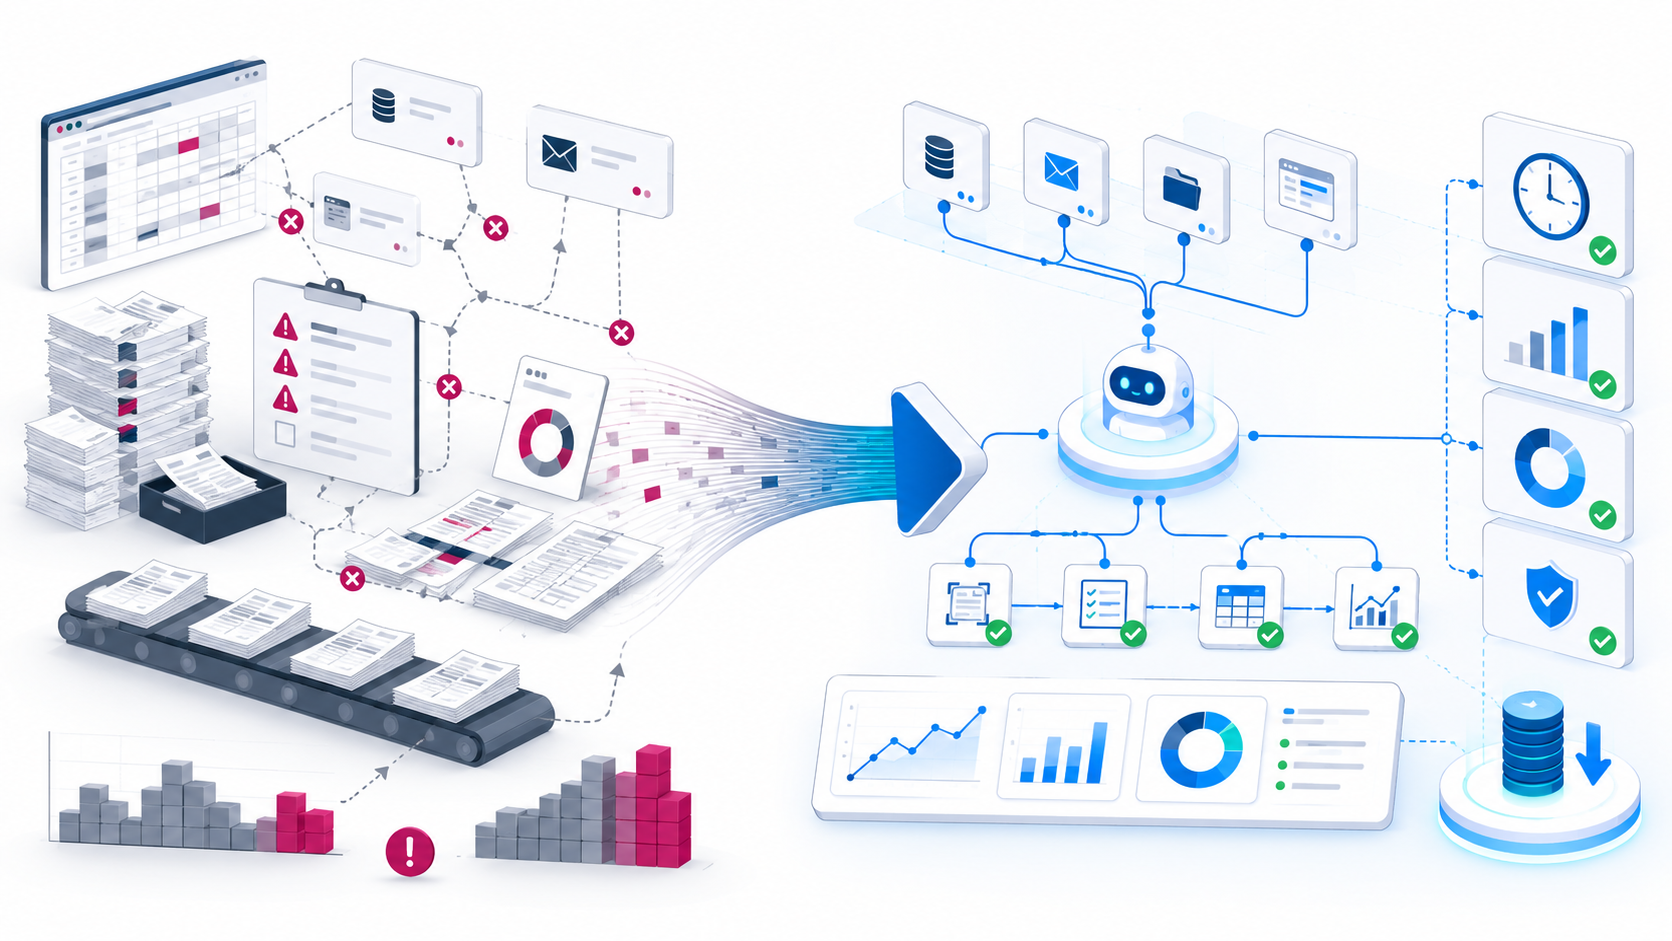
Procesar un documento, transferir información entre sistemas, analizar una excepción y tomar una decisión sobre riesgo son problemas diferentes. Intentar resolverlos todos con RPA o, en el extremo contrario, aplicar inteligencia artificial a cualquier flujo puede generar arquitecturas difíciles de mantener y automatizaciones que no atacan la fricción operativa real.
La automatización genera más valor cuando parte del proceso y no de la herramienta.
Definición rápida: La automatización en el sector de seguros consiste en combinar reglas, integraciones, RPA, IA y workflows para reducir trabajo manual en procesos como siniestros, underwriting, pólizas y back office, manteniendo supervisión humana cuando el riesgo o la complejidad de la decisión lo requieren.
La automatización ya está presente en las aseguradoras chilenas
La conversación no parte desde cero.
De acuerdo con la presentación “Transformación digital y herramientas de IA en el supervisor de seguros de Chile”, publicada por la Comisión para el Mercado Financiero (CMF) en abril de 2026, la adopción tecnológica reportada por las compañías de seguros encuestadas durante 2024 alcanzaba 71% en IA, Analytics y Machine Learning y 53% en Automatización y RPA.
La discusión, por tanto, está avanzando desde la adopción hacia una pregunta más exigente: cómo llevar estas capacidades a procesos reales de una manera controlada, medible y escalable.
¿Qué significa hoy automatizar procesos en seguros?
Durante años, buena parte de la automatización empresarial estuvo asociada a Robotic Process Automation (RPA): robots de software capaces de repetir interacciones predefinidas con aplicaciones y sistemas.
Ese modelo continúa siendo útil cuando el trabajo es estructurado, repetitivo y determinístico.
El problema aparece cuando el proceso también necesita interpretar documentos, trabajar con lenguaje natural, combinar información proveniente de diferentes fuentes o gestionar excepciones.
Ahí la arquitectura puede empezar a incorporar distintas capacidades:
- RPA: ejecutar tareas repetitivas sobre sistemas existentes.
- APIs: intercambiar información directamente entre plataformas.
- OCR e Intelligent Document Processing (IDP): clasificar documentos y extraer información.
- IA y Machine Learning: analizar datos e identificar patrones.
- IA generativa: trabajar con lenguaje e información no estructurada.
- Agentes: coordinar varias acciones y herramientas dentro de límites definidos.
- Workflows o BPM: controlar estados, reglas, responsables y excepciones.
No son tecnologías intercambiables.
Un mismo proceso puede necesitar varias.
En ACL powered by DataArt hemos abordado esta complementariedad al explicar cómo la IA interpreta información y RPA puede encargarse posteriormente de ejecutar acciones sobre los sistemas empresariales. Profundiza en cómo se complementan la IA y la RPA
Por eso, antes de seleccionar una plataforma conviene dividir el proceso en tres preguntas:
¿Qué debe interpretarse? ¿Qué puede ejecutarse automáticamente? ¿Qué requiere criterio humano?
Esa separación evita automatizar una tarea aislada cuando el verdadero cuello de botella está en otra parte del workflow.
¿Qué procesos de una aseguradora presentan mayor potencial de automatización?
No existe un orden universal. La prioridad depende del ramo, el volumen transaccional, los sistemas legacy, la disponibilidad y calidad de los datos, el número de excepciones y el riesgo asociado a cada proceso.
Sin embargo, existen áreas donde las oportunidades son especialmente visibles.
1. Gestión y procesamiento de siniestros
Los siniestros pueden combinar formularios, fotografías, certificados, informes, pólizas, antecedentes históricos y comunicaciones.
Eso permite distribuir el trabajo entre distintas capacidades tecnológicas.
Por ejemplo, un flujo podría:
- Recibir la documentación.
- Clasificar los documentos.
- Extraer campos relevantes.
- Validar la presencia de antecedentes obligatorios.
- Consultar información en los sistemas correspondientes.
- Enrutar el caso.
- Solicitar información faltante.
- Derivar excepciones a un especialista.
La IA no necesita asumir la decisión final para aportar valor. La distinción es importante:
Automatizar el trabajo alrededor de una decisión no equivale necesariamente a automatizar la decisión.
2. Underwriting y análisis de riesgo
La suscripción requiere reunir y evaluar información proveniente de múltiples fuentes.
Parte importante del esfuerzo puede concentrarse en buscar antecedentes, revisar documentación, normalizar datos y ejecutar análisis repetitivos antes de que un underwriter aplique criterio experto. Aquí conviene distinguir entre dos objetivos:
- Automatizar la preparación y análisis de información;
- Automatizar una decisión de underwriting.
No necesariamente deben avanzar al mismo nivel.
La arquitectura puede combinar integración de datos, procesamiento documental, modelos, reglas de negocio y una interfaz donde el especialista revise los antecedentes relevantes.
3. Procesamiento documental
Pólizas, anexos, solicitudes, certificados, documentos de respaldo y formularios generan grandes cantidades de información.
En estos escenarios, RPA por sí sola puede ser insuficiente. Si la información relevante está contenida dentro de documentos variables, primero es necesario interpretarla.
Un flujo típico podría seguir esta secuencia:
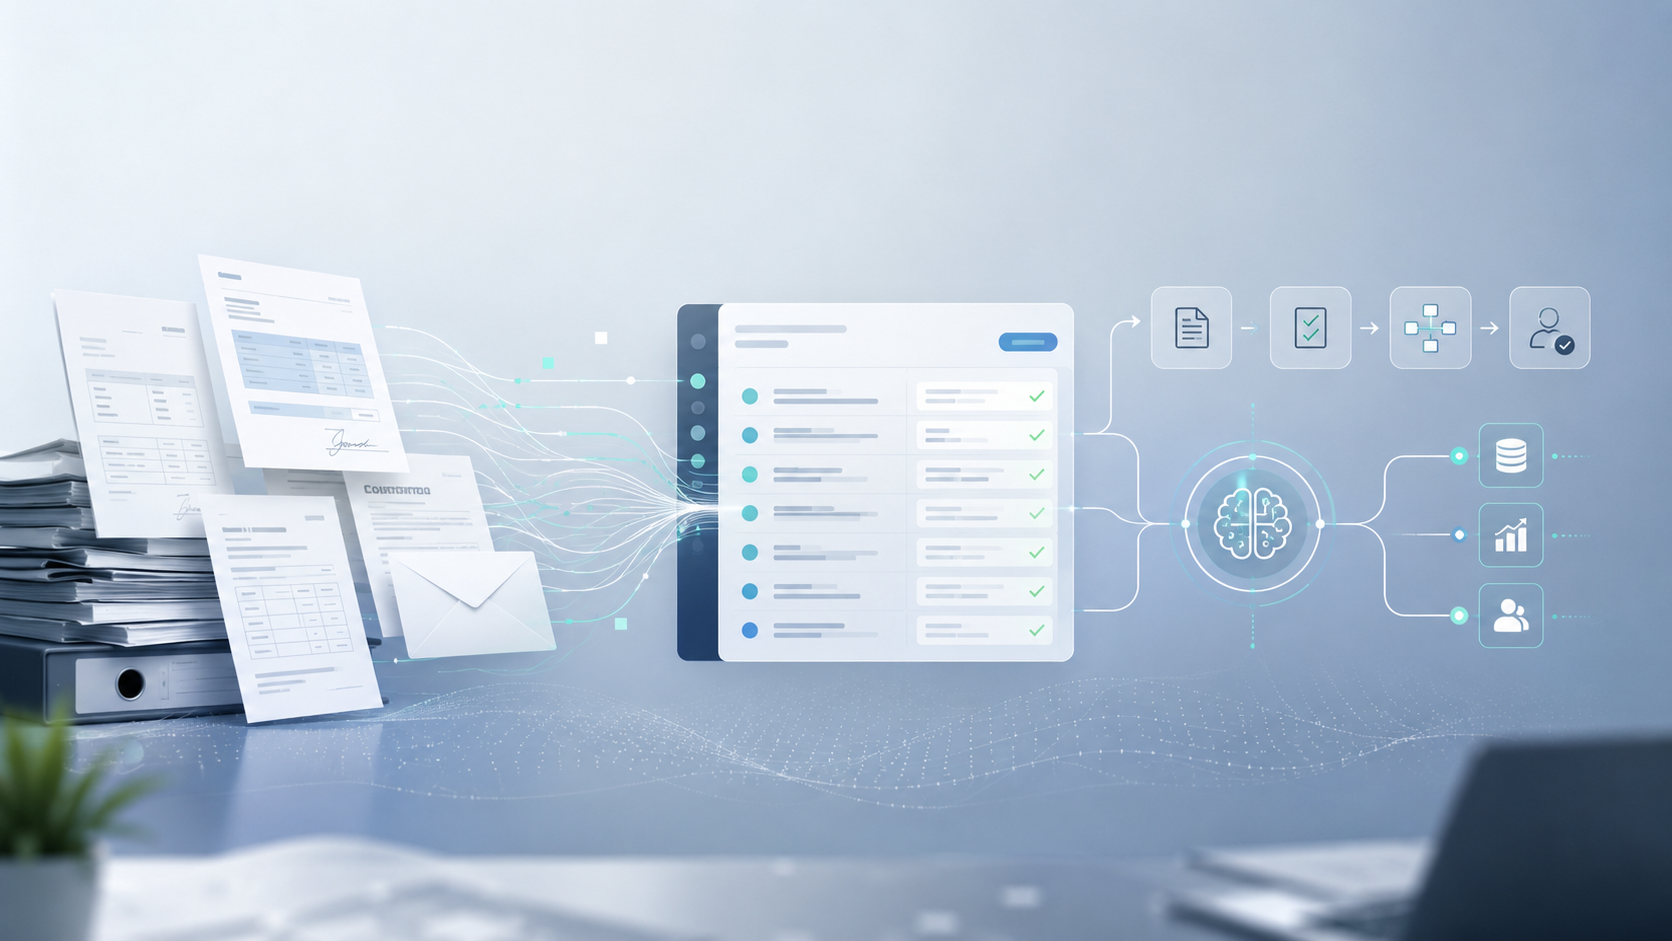
Documento → clasificación → extracción → validación → reglas → actualización de sistemas → gestión de excepciones.
Tecnologías como IDP e IA pueden encargarse de interpretar el contenido, mientras RPA o APIs ejecutan posteriormente las acciones correspondientes.
4. Operaciones de pólizas y back office
Emisión, mantención de información, conciliaciones, cobranza y reportería contienen numerosas actividades determinísticas.
Aquí RPA continúa teniendo un espacio claro, particularmente cuando existen aplicaciones legacy sin mecanismos de integración adecuados.
Sin embargo, cuando los sistemas cuentan con APIs estables, la integración directa puede ser más robusta que automatizar interacciones sobre la interfaz.
Por eso, la pregunta no debería ser solamente:
“¿Podemos poner un robot?”, sino: “¿Cuál es el mecanismo de integración más estable para este proceso?”
ACL ya aplica este criterio en su marco de qué automatizar primero y dónde utilizar RPA + IA, considerando variables como volumen, reglas, calidad de datos, sistemas involucrados, excepciones y riesgo.
5. Atención y servicio al asegurado
Consultas sobre pólizas, cobertura, documentación, estado de solicitudes o avance de un siniestro también pueden incorporar automatización.
Pero atención automatizada no es sinónimo de chatbot.
Una solución integrada necesita poder:
- Comprender qué solicita el asegurado.
- Consultar información autorizada.
- Acceder a los sistemas correspondientes.
- Ejecutar acciones dentro de límites definidos.
- Mantener trazabilidad.
- Escalar al equipo adecuado cuando aparece una excepción.
La interfaz conversacional es solamente una capa.
Las integraciones, permisos y controles determinan hasta dónde puede llegar realmente la automatización.
RPA, IA, APIs o agentes: ¿qué utilizar?
Respuesta rápida: RPA funciona mejor para tareas repetitivas y estables; las APIs permiten integrar sistemas directamente; IDP e IA ayudan cuando existen documentos o información variable; y los agentes pueden coordinar múltiples acciones y herramientas dentro de límites definidos.
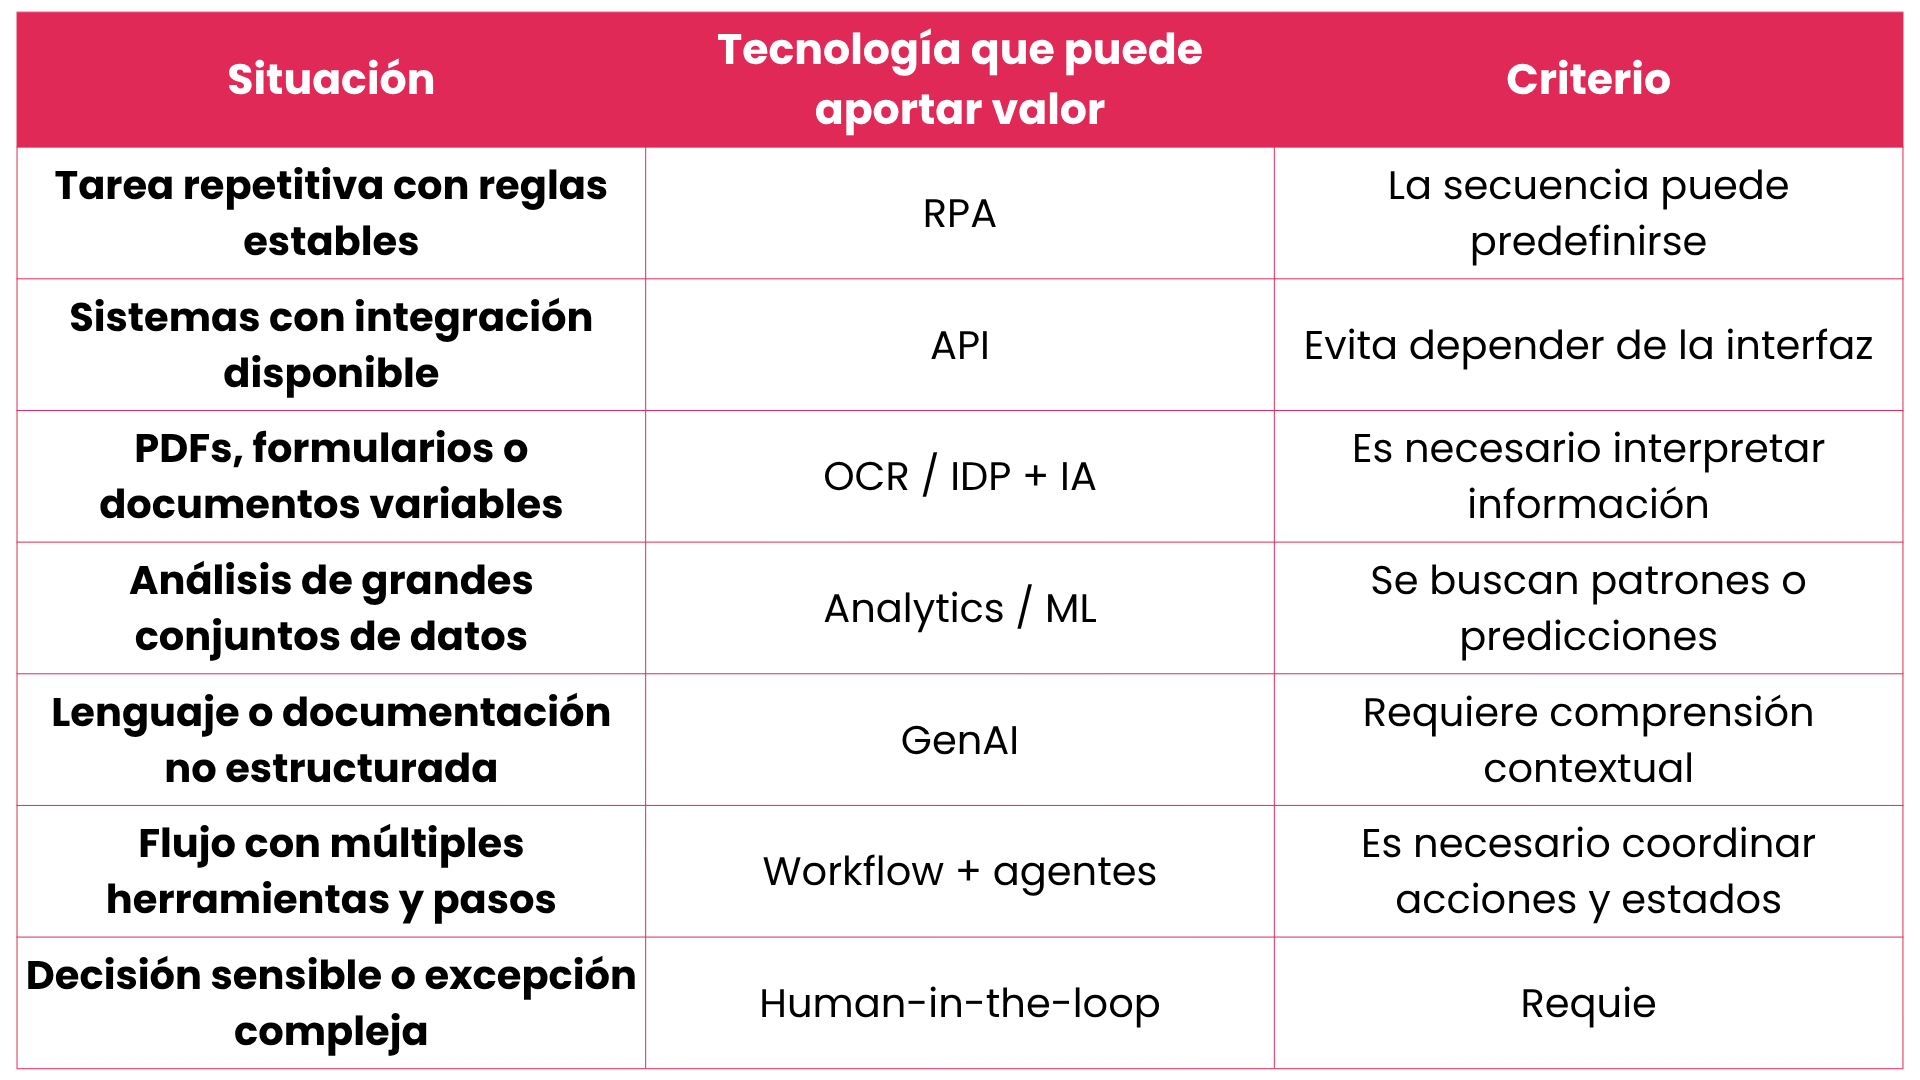
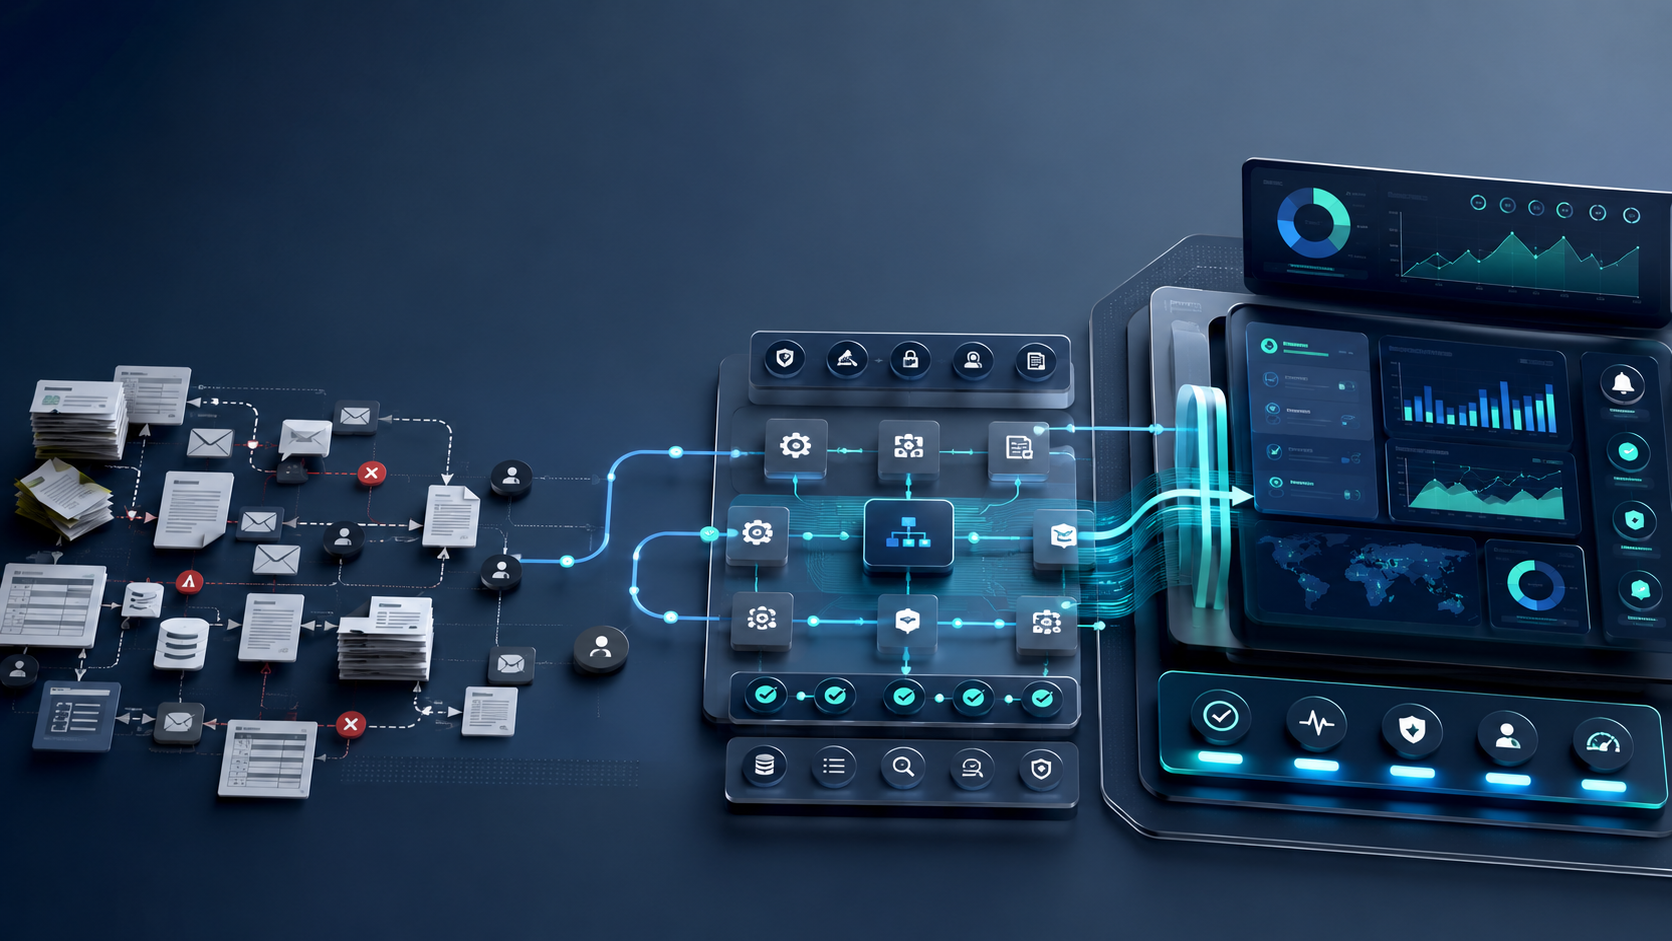
La arquitectura adecuada suele ser híbrida.
Un bot puede resolver una interacción con un sistema legacy; una API recuperar información desde otra plataforma; un modelo interpretar documentos; y un workflow determinar qué ocurre cuando los datos no cumplen las reglas establecidas.
ACL también profundiza en este criterio en su guía sobre cómo determinar qué nivel de automatización necesita un proceso.
Caso real: automatizar un workflow actuarial sin reducirlo a RPA
Un caso desarrollado por DataArt permite observar esta lógica en una operación real.
Una importante aseguradora y gestora de activos del Reino Unido enfrentaba ineficiencias en su workflow actuarial. El análisis de riesgo y rentabilidad asociado a una sola operación de seguros podía requerir semanas de trabajo, elevando costos y afectando la capacidad de responder a nuevas oportunidades.
DataArt y el cliente analizaron el workflow existente y determinaron que podían simplificar y automatizar aproximadamente el 90% de los procesos actuariales más intensivos en tiempo y recursos.
La solución no consistió simplemente en instalar robots. Se diseñó una plataforma de Data Analytics automatizada que incorporó:
- Una interfaz para los actuarios.
- Integraciones mediante APIs con fuentes internas y externas.
- Automatización de tareas repetitivas.
- Capacidades para validar modelos.
- Ejecución simultánea de pruebas de sensibilidad.
El objetivo era reducir el trabajo operativo alrededor del análisis y permitir que los actuarios concentraran su capacidad en actividades de mayor valor.
La enseñanza va más allá de este caso:
La unidad correcta de automatización no siempre es la tarea. Muchas veces es el workflow completo.
¿Cómo decidir qué automatizar primero en una aseguradora?
Una aseguradora puede identificar decenas de candidatos. Intentar automatizarlos simultáneamente dificulta demostrar resultados y aprender de las primeras implementaciones.
Por eso conviene establecer criterios de priorización.
Un buen candidato inicial suele combinar alto volumen, alto esfuerzo manual, reglas suficientemente estables, datos disponibles, excepciones manejables y un resultado que pueda medirse antes y después de la implementación.
Volumen
¿Cuántas veces se ejecuta el proceso?
Una mejora pequeña aplicada miles de veces puede tener mayor impacto que una automatización sofisticada sobre un flujo poco frecuente.
Esfuerzo manual
¿Cuánto tiempo consume actualmente?
Debe existir una fricción observable que permita establecer una línea base.
Estabilidad
¿El proceso sigue reglas relativamente consistentes o cambia continuamente?
Automatizar un flujo inestable puede simplemente acelerar el desorden.
Datos
¿Los datos necesarios existen, pueden accederse y tienen calidad suficiente?
Una automatización no soluciona por sí misma problemas de datos.
Excepciones
¿Qué porcentaje de casos se desvía del flujo esperado?
Las excepciones necesitan rutas, responsables y criterios de resolución.
Riesgo
¿Qué ocurre si la automatización se equivoca?
No existe el mismo riesgo al generar un reporte que al ejecutar automáticamente una decisión material relacionada con cobertura, underwriting o un siniestro.
Automatizar no significa eliminar la supervisión humana
Esta distinción adquiere especial importancia en seguros.
La IA puede clasificar documentación, resumir antecedentes, organizar información e identificar inconsistencias. Eso no implica que todas las decisiones deban ejecutarse de manera autónoma.
El nivel de autonomía debería considerar:
- Impacto de una decisión incorrecta.
- Posibilidad de revertirla.
- Necesidad de explicar el resultado.
- Sensibilidad de los datos.
- Regulación aplicable.
- Nivel de confianza.
- Cantidad y complejidad de excepciones.
Privacidad, seguridad, trazabilidad y gobierno deben formar parte de la arquitectura desde el inicio, no agregarse después de que la automatización entra en producción.
Cómo pasar de un caso de uso a una automatización operativa
1. Mapear el workflow actual
Identificar tareas, sistemas, documentos, participantes, tiempos, reglas, dependencias y excepciones.
2. Identificar dónde está la fricción
Determinar dónde se acumulan espera, retrabajo, errores, tareas manuales o transferencias innecesarias.
3. Separar interpretación, ejecución y decisión
Esto permite determinar qué parte necesita IA, cuál puede resolverse con RPA o integración y dónde se mantiene revisión humana.
4. Definir una línea base
Antes de automatizar, medir cómo funciona actualmente el proceso.
Sin baseline es difícil demostrar impacto.
5. Validar en un alcance controlado
Una prueba de concepto debe incorporar condiciones suficientemente representativas del proceso real y no solamente el happy path.
6. Diseñar la operación
Definir responsables, monitoreo, alertas, seguridad, manejo de excepciones, control de cambios y recuperación ante fallas.
7. Escalar donde exista evidencia
Un piloto exitoso no implica automáticamente que una solución esté preparada para operación empresarial. Primero debe demostrar estabilidad, valor y capacidad de gobierno.
ACL powered by DataArt aborda este tipo de iniciativas desde el diagnóstico y priorización hasta la prueba de concepto e implementación de soluciones de IA y RPA para automatización empresarial. Conocer las capacidades de IA y RPA de ACL powered by DataArt
¿Qué medir para saber si la automatización funciona?
El retorno no debería medirse únicamente en horas ahorradas.
Métricas operativas
- Tiempo de ciclo.
- Volumen procesado.
- Backlog.
- Tiempo de respuesta.
- Cumplimiento de SLA.
- Porcentaje de straight-through processing.
Métricas de calidad
- Errores.
- Retrabajo.
- Tasa de excepciones.
- Precisión de extracción o clasificación.
Métricas tecnológicas
- Disponibilidad de la automatización.
- Incidencias.
- Tiempo de recuperación.
- Costo por transacción.
- Intervenciones técnicas.
Métricas de riesgo
- Intervenciones humanas.
- Decisiones revertidas.
- Incidentes.
- Excepciones críticas.
- Trazabilidad.
Métricas de negocio
- Costo por caso.
- Capacidad procesada.
- Productividad.
- Cumplimiento de SLA.
- Experiencia del asegurado.
ACL profundiza en la construcción de líneas base, beneficios y costo total de propiedad en su guía sobre cómo calcular el ROI de RPA.
No todos los indicadores deben mejorar simultáneamente. La clave es definir qué resultado justificaba automatizar antes de comenzar.
La pregunta no es cuánto automatizar, sino dónde hacerlo
El avance de RPA, IA generativa, IDP, APIs y agentes amplía significativamente las posibilidades de automatización en el sector de seguros. Pero mayor autonomía no significa necesariamente una mejor solución.
Los mejores candidatos siguen siendo aquellos donde existe una fricción claramente identificada, los datos pueden gobernarse, las excepciones son manejables y el resultado puede medirse.
En procesos de mayor riesgo, la tecnología puede encargarse de recopilar, interpretar, validar y preparar información mientras una persona conserva la responsabilidad de decidir.
En otros escenarios, la automatización puede avanzar hacia workflows mucho más autónomos.
La diferencia se define durante el análisis del proceso.
¿Qué proceso conviene automatizar primero en tu aseguradora?
ACL powered by DataArt puede ayudarte a mapear el flujo actual, identificar fricciones, evaluar datos, sistemas y excepciones, y determinar si el caso requiere RPA, IA, APIs, IDP o una arquitectura combinada.
Conoce nuestras capacidades de automatización con IA y RPA
Preguntas frecuentes sobre automatización en el sector de seguros
¿Qué procesos se pueden automatizar en una aseguradora?
Entre los candidatos habituales están la gestión documental, determinadas etapas de siniestros y underwriting, emisión y mantenimiento de pólizas, conciliaciones, cobranza, reportería y algunas interacciones de atención al cliente. La prioridad depende del volumen, esfuerzo manual, reglas, excepciones, disponibilidad de datos y riesgo.
¿Qué diferencia existe entre RPA e IA en seguros?
RPA ejecuta principalmente tareas definidas y repetitivas sobre sistemas. La IA permite interpretar o analizar información más variable, como documentos, lenguaje o patrones. Dentro de un mismo proceso pueden utilizarse ambas tecnologías.
¿Se pueden automatizar completamente los siniestros?
Algunas etapas pueden alcanzar altos niveles de automatización, pero no todos los casos presentan la misma complejidad o riesgo. La arquitectura debe determinar qué acciones pueden ejecutarse automáticamente y cuáles requieren revisión o decisión humana.
¿Cómo elegir qué proceso automatizar primero?
Conviene priorizar procesos de alto volumen y esfuerzo manual, con resultados medibles, reglas suficientemente estables, datos disponibles y un nivel manejable de excepciones y riesgo.
¿La IA reemplaza al RPA en seguros?
No necesariamente. Resuelven problemas diferentes. RPA sigue siendo útil para tareas determinísticas e interacción con sistemas legacy; la IA amplía el alcance hacia interpretación, análisis y generación. Pueden complementarse con APIs, workflows e IDP.
¿Cómo medir el ROI de la automatización en seguros?
El análisis puede considerar tiempo de ciclo, costo por transacción, esfuerzo manual, errores, retrabajo, volumen procesado, excepciones, cumplimiento de SLA y costos de implementación, operación y mantenimiento.
¿Te ha interesado este contenido? No te pierdas nuestros otros artículos
- Qué procesos automatizar en retail y cómo priorizarlos
- Automatización con IA: qué cambia frente al RPA
- Cómo escalar el gobierno de datos cuando faltan capacidades internas
- KPIs de gobierno de datos: cómo medir su impacto
- Gobierno de datos para IA: cómo escalar modelos y agentes sin perder control
- Roles del gobierno de datos: quién decide, quién valida y quién opera
- Cómo implementar un gobierno de datos: fases, prioridades y errores frecuentes
- Gobierno de datos: qué es y cómo implementarlo
- Automatización empresarial: cómo elegir un buen partner